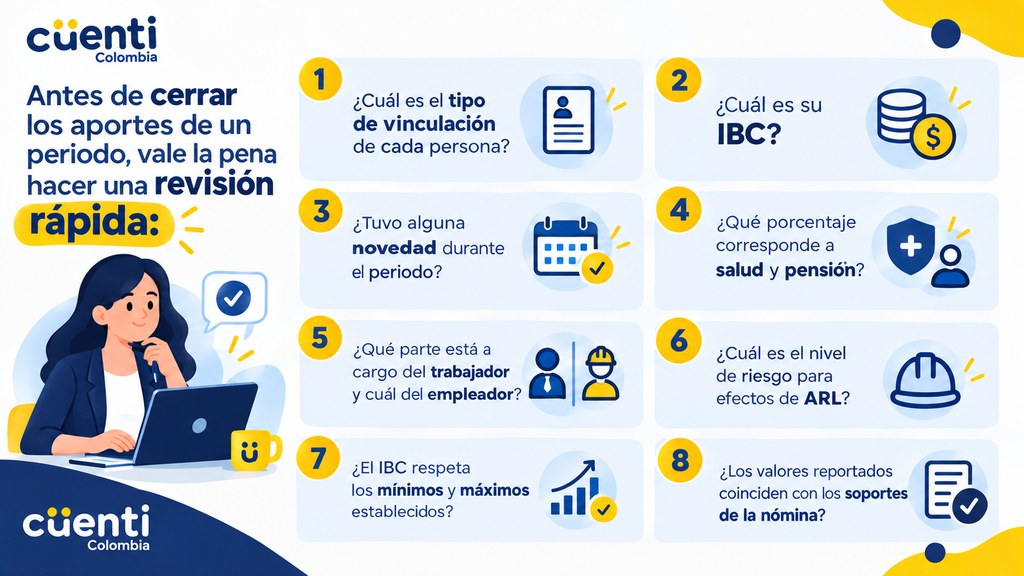
Hablar de cómo calcular la seguridad social en Colombia 2026 puede parecer un dolor de cabeza, especialmente cuando estás manejando una pyme y, además de la nómina, tienes que estar pendiente de contratos, pagos, impuestos y otras mil cosas más.
Pero entender cómo hacer este calculo es más fácil cuando se separa el proceso por partes, paso a paso: primero se identifica el tipo de trabajador, después se determina el IBC y, finalmente, se aplican los porcentajes que corresponden.
Pero pilas, porque no es lo mismo hacer el cálculo para un empleado de la empresa que para una persona que trabaja como independiente.
Para 2026 también hay que tener presentes los valores y reglas vigentes para este año. De acuerdo con la UGPP, el salario mínimo mensual legal vigente es de $1.750.905 y el límite máximo de cotización es de 25 salarios mínimos, es decir, $43.772.625.
Si todo esto te suena un poco enredado, tranquilo. Con Cuenti vamos a verlo paso a paso, con ejemplos sencillos y pensando especialmente en tus necesidades como trabajador o en las necesidades de tu pyme .
Leer también: POS electrónico 2026: Todo lo que debes saber para tu negocio
¿Qué es el IBC y cómo se calcula en 2026?
El Ingreso Base de Cotización (IBC) es el valor que se utiliza como referencia para saber cómo calcular la seguridad social en Colombia 2026, y no necesariamente corresponde al dinero que una persona recibe finalmente en su cuenta.
Para un trabajador dependiente, el IBC se determina a partir de los pagos que hacen parte de la base de cotización. Entre ellos pueden estar el salario, las comisiones, las bonificaciones salariales, las horas extras y otros conceptos que tengan carácter salarial. También hay que revisar las novedades del periodo y el tratamiento de los pagos no salariales.
En los independientes la cosa cambia un poco. El cálculo depende del tipo de independiente y de la forma en que obtiene sus ingresos.
IBC de un contratista por prestación de servicios
En los contratos de prestación de servicios personales, la regla general es tomar como IBC mínimo el 40 % del ingreso mensual, sin incluir el IVA cuando corresponda.
Además, el IBC no puede ser inferior a un salario mínimo ni superar los 25 salarios mínimos establecidos como tope.
Por ejemplo, si una persona tiene un contrato de prestación de servicios por $5.000.000 mensuales, el cálculo sería:
$5.000.000 × 40 % = $2.000.000 de IBC
Sobre esos $2.000.000 se calculan los aportes de salud y pensión.
Pero pilas: no todos los independientes se calculan de esta manera.
Para quienes trabajan por cuenta propia o tienen contratos diferentes a los de prestación de servicios personales, existen reglas específicas para determinar el ingreso base de cotización. En 2026, además, se actualizaron algunos de estos procedimientos mediante el Decreto 0379 de 2026.
Por eso, antes de sacar la calculadora y ponerte a hacer cuentas, lo primero es identificar qué tipo de independiente tienes al frente y de dónde vienen sus ingresos.
¿Cuánto se paga de salud y pensión en Colombia en 2026?
Las tarifas generales que sirven para calcular la seguridad social en Colombia 2026 son:
| Aporte | Porcentaje |
| Salud | 12,5 % |
| Pensión | 16 % |
La diferencia está en quién asume cada parte del aporte.
¿Quién paga la seguridad social?
Para un trabajador dependiente, el aporte a salud corresponde al 12,5 % del IBC. De ese total, el empleador asume el 8,5 % y el trabajador el 4 %.
En pensión, el aporte total es del 16 %: el empleador paga el 12 % y el trabajador el 4 %.
En el caso de un independiente, la persona asume los aportes de salud y pensión que le correspondan sobre su IBC. Las tarifas generales son del 12,5 % para salud y del 16 % para pensión.
Esto significa que dos personas pueden tener exactamente el mismo IBC y, aun así, tener una distribución diferente de los pagos dependiendo de su tipo de vinculación.
Y hay otro aporte que las empresas no deberían dejar por fuera: la ARL.
En los trabajadores dependientes, la ARL está a cargo del empleador y el porcentaje depende del nivel de riesgo de la actividad. Para los independientes, la obligación de afiliación y pago depende de las características del contrato, la actividad y las reglas que correspondan en cada caso.
¿Cómo calcular la seguridad social de un trabajador independiente?
Aquí es donde suelen aparecer más preguntas, porque decir que alguien es “independiente” no significa que todos tengan que hacer exactamente el mismo cálculo.
Si tiene un contrato de prestación de servicios
Para un contratista por prestación de servicios personales, calcular la seguridad social parte de determinar el IBC, que generalmente corresponde al 40 % del ingreso mensual, teniendo en cuenta los límites establecidos.
Sería algo así:
Una persona recibe $5.000.000 mensuales por un contrato de prestación de servicios.
Primero calculamos el IBC:
$5.000.000 × 40 % = $2.000.000
Ahora aplicamos las tarifas.
Salud:
$2.000.000 × 12,5 % = $250.000
Pensión:
$2.000.000 × 16 % = $320.000
Total salud + pensión:
$250.000 + $320.000 = $570.000
A este valor habría que sumar el aporte a riesgos laborales cuando corresponda, de acuerdo con las reglas aplicables y el nivel de riesgo de la actividad.
¿Qué pasa si el ingreso es menor?
Supongamos ahora que el contrato es por $4.000.000 mensuales.
Aplicamos el 40 %:
$4.000.000 × 40 % = $1.600.000
Aquí aparece un punto importante: ese resultado está por debajo del salario mínimo de 2026, que es de $1.750.905.
Por eso, el cálculo no consiste simplemente en multiplicar cualquier ingreso por 40 %. También hay que comprobar los límites mínimos y máximos que aplican al IBC.
¿Qué pasa con los independientes por cuenta propia?
Para los trabajadores por cuenta propia y quienes tienen contratos diferentes a los de prestación de servicios personales, el IBC se determina teniendo en cuenta sus ingresos, los costos que correspondan y las reglas aplicables a su situación.
Durante 2026 se actualizaron los procedimientos para estos casos. La UGPP señala que el Decreto 0379 de 2026 modificó el procedimiento para determinar el IBC de los trabajadores independientes por cuenta propia y de quienes tienen otros tipos de contratos.
Así que, si una persona trabaja por cuenta propia, no conviene tomar automáticamente el 40 % de todos sus ingresos. Primero hay que revisar qué costos pueden tenerse en cuenta y cuál es el procedimiento que corresponde.
¿Cómo calcular la seguridad social de un empleado en Colombia 2026?
Cuando se trata de un trabajador dependiente, el cálculo cambia porque una parte de los aportes está a cargo de la empresa y otra parte se descuenta al trabajador.
Tomemos un ejemplo sencillo.
Supongamos que una persona tiene un salario de $2.000.000 y, para efectos de este ejemplo, asumimos que ese mismo valor corresponde a su IBC.
Salud
El aporte total es del 12,5 %:
$2.000.000 × 12,5 % = $250.000
De ese valor:
- Trabajador: 4 % = $80.000
- Empleador: 8,5 % = $170.000
Pensión
El aporte total es del 16 %:
$2.000.000 × 16 % = $320.000
De ese valor:
- Trabajador: 4 % = $80.000
- Empleador: 12 % = $240.000
¿Y la ARL?
La ARL está a cargo del empleador y el porcentaje depende del nivel de riesgo de la actividad económica.
Por eso, no existe un único porcentaje de ARL que pueda aplicarse a todos los trabajadores.
Por ejemplo, para riesgo I, la UGPP señala una tarifa del 0,522 %. Si tomamos un IBC de $2.000.000:
$2.000.000 × 0,522 % = $10.440
Si el nivel de riesgo cambia, también cambia el porcentaje aplicado.
Y aquí hay una conclusión importante para cualquier pyme: el costo de contratar a una persona no es solamente el salario que aparece en el contrato. También hay que considerar los aportes que corresponden al empleador.
¿Qué diferencia hay entre el IBC de un empleado y el de un independiente?
Aunque ambos deben realizar aportes al sistema de seguridad social cuando existe la obligación de cotizar, la forma de determinar el IBC y quién asume los pagos cambia según el tipo de trabajador.
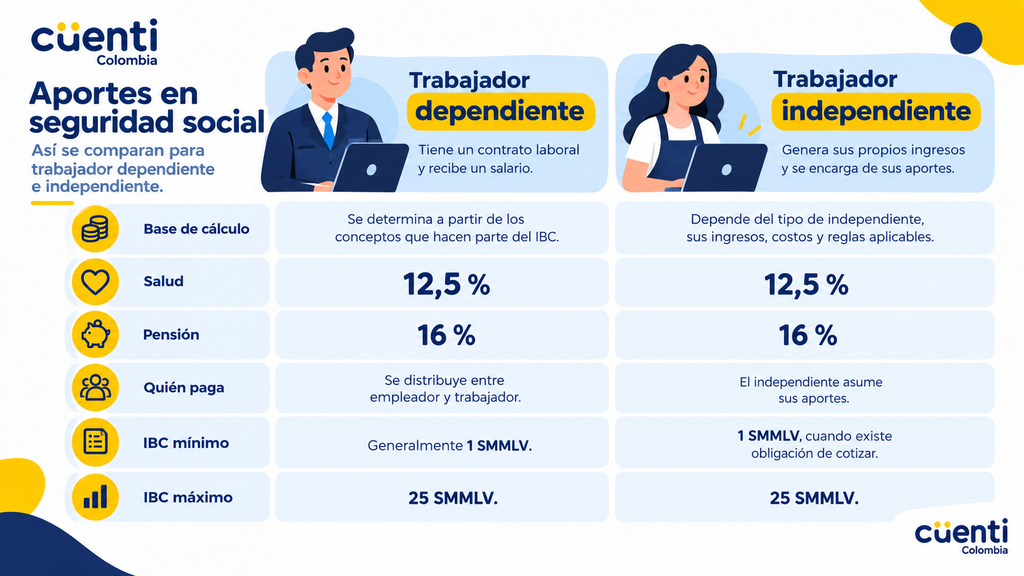
En los independientes, además, hay que hacer otra salvedad para que no te enredes.
Un contratista por prestación de servicios personales tiene una regla específica para determinar su IBC, mientras que un trabajador por cuenta propia o una persona con otro tipo de contrato debe revisar el procedimiento que le corresponda.
Esto es especialmente importante para las empresas que trabajan con contratistas. Tener un contrato de prestación de servicios no significa que el cálculo de sus aportes sea exactamente igual al de un empleado.
H2. ¿Cómo facilitar el control de los aportes y obligaciones de tu empresa?
Hacer las cuentas es una parte del proceso. Tener la información organizada es la otra.
Cuando una empresa tiene centralizados los datos de sus trabajadores, salarios, novedades, liquidaciones y soportes, es mucho más fácil revisar qué pasó en cada periodo y detectar inconsistencias antes de cerrar la nómina.
Una herramienta de gestión como CUENTI puede ayudar a mantener organizada la información administrativa y contable de la empresa, evitando depender de archivos separados para cada proceso.
Para una pyme esto puede marcar una diferencia importante. Muchas veces la administración está en manos de pocas personas, así que tener la información clara y disponible ayuda a que los procesos no dependan de acordarse de cuál era “el Excel bueno”.
Antes de liquidar, revisa estos puntos